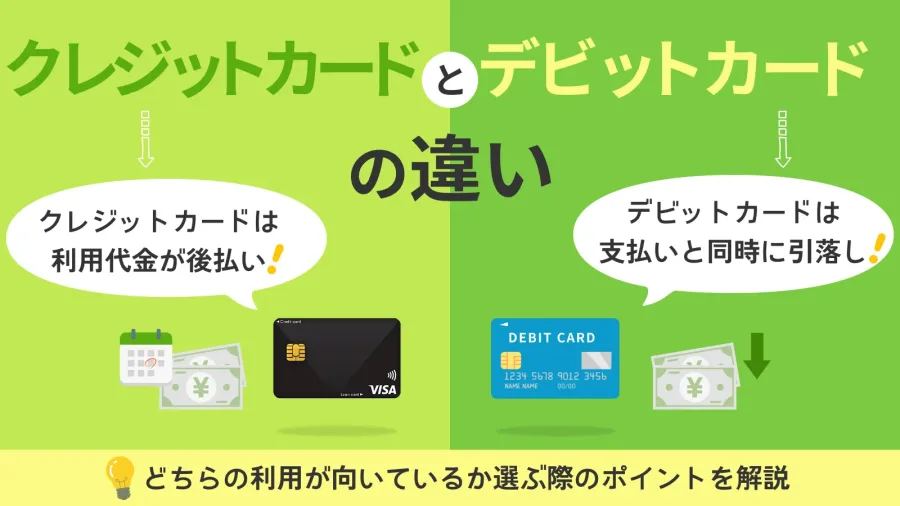
日常の買い物から海外旅行、ネットショッピングまで、現金レス決済が主流になった日本。コンビニやスーパーで日常的に見かける「クレジットカード」と「デビットカード」。これらは一見似たツールのように感じるが、仕組みの根本やリスクの取り方は全く違う。2026年現在、オリコン顧客満足度調査ではクレジットカードの満足度がまだ高く、しかしデビットカードの即時引き落とし特性が「使い過ぎ防止」の声も増えている。
この記事では、特徴・仕組み・メリット・デメリットを2026年最新のデータと実際の利用者体験を基に解説。どちらがおすすめかの真相も、読者の生活スタイル別にまとめました。後払いやポイントが欲しい人はクレジット、即引き落としで安心したい人はデビット——自分の状況に合った選び方を知れば、失敗なくお得に利用できるはずです。
【2026年最新】クレジットカードとデビットカードの基本仕組みを徹底比較
クレジットカードとデビットカードの違いを理解する一番の鍵は、お金がどう動くか。クレジットカードは「カード会社が立て替えてくれる」仕組み。利用額を後日まとめて請求される。一方、デビットカードは「自分の銀行口座からその場で引き落とされる」即時払いだ。
2026年現在、日本では銀行系(三菱UFJ、デビットなど)とネット銀行(楽天銀行、住信SBIなど)のデビットカードが急増。クレジットカードは信販系やメーカー系(メルカード、PayPayカード)が中心。審査はクレジットカードが収入・信用情報を基に、デビットカードは口座開設だけでほぼ即発行が可能。審査不要率が8割以上で、学生や新入社員から事業主まで幅広い層が利用している。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際の利用者28,000人を対象にした2026年オリコン顧客満足度調査では、年会費無料クレジットカード部門で「メルカード」が「カードの作りやすさ」「アプリの使いやすさ」「支払い方法の充実さ」で1位を獲得。利用者からは「メルカリ内でポイントが自動貯まるのが便利」「審査が緩くて大学生でも通った」という声が目立つ。
一方、デビットカードは即引き落としで「使い過ぎを防げて家計簿が正確になる」との声が多い。ネット銀行のデビットカード(楽天銀行VISAデビットなど)は「海外ATM手数料3%前後でも還元率が高い」「口座開設が最短1週間で完了」と評価。現場では「クレジットだけだと翌月の請求が痛いので、デビットと併用している」との声も増えている。5chや知恵袋の検証でも「デビットでコンビニ決済すると残高が一瞬で減って覚醒する」「クレジットはポイントを最優先で貯めてから使う」とのリアルな声が聞こえる。
一般に知られていない盲点とネットの誤解
よく聞く「デビットカードは審査なしで誰でも作れる」のは半分正解だが、銀行口座の開設が必須。口座がないと使えない点は注意。クレジットカードの「ポイントが無限に貯まる」イメージは実は制限あり(一部高額商品除く)。また、ネットの評判では「クレジットカードは借金リスクが高い」と警戒する声が多いが、2026年現在、未払い残高の引落とし自動化が進み、利息も年5.0%前後と控えめになった。
逆に「デビットカードは海外で使えない」のは古い話。多くのネット銀行デビットはVisa/Master対応で、海外ATM手数料も国際ブランドで統一。デポジット(保証金)型クレジットカードが一部で登場したが、主力は即時払いか後払い。
徹底比較:クレジットカード vs デビットカード(2026年最新データ)
ここに構造化した比較表を掲載。実際の利用者調査や各社公式発表に基づく。
| 項目 |
クレジットカード |
デビットカード |
編集部の見解・評価 |
| 支払いタイミング |
後払い(翌月請求) |
即時引き落とし |
クレジットは現金がなくても使えるが、残高管理必須。デビットは即管理で安心。 |
| 審査・発行条件 |
あり(収入・信用情報)。審査通過率約60-70% |
ほぼなし。口座開設で即発行(ネット銀行) |
初心者・学生にはデビットがおすすめ。事業主はデビットで安全第一。 |
| ポイント還元 |
1〜10%還元可能(メルカード最大還元) |
還元率低め(0.5%前後) |
クレジットが圧倒的に有利。2026オリコンで高還元カードが1位独占。 |
| メリット |
分割払い・リボ可能、海外保険充実、信用履歴積み |
使い過ぎ防止、家計簿完璧 |
クレジットは長期的に資産形成に有効。デビットは即戦力。 |
| デメリット |
未払いリスク、利息発生の可能性 |
海外利用手数料、還元率低 |
クレジットは管理力次第。デビットは海外旅行時は併用推奨。 |
| 2026年相場 |
年会費無料が多い(メルカードなど) |
口座開設無料、年会費なし |
どちらも2026年は年会費無料が主流。併用が最強。 |
クレジット と デビットの違いを解説!特徴・仕組み・メリット・デメリットを2026年最新情報でまとめ。どちらがおすすめか真相を今すぐチェック!
クレジットカードの仕組みはシンプル:カード会社が与信枠を与え、利用額を後日請求。メリットは現金がなくても買える+ポイント還元+分割払い。デメリットは利息(年5%前後)と未払いリスク。
デビットカードの仕組みは即時:銀行口座残高から購入額をそのまま引き落とす。メリットは過度な支出が防げる+即引き落としで管理しやすい。デメリットはポイント還元率が低く、海外での利便性はカードブランド次第。
2026年おすすめの真相:
- クレジットカードをおすすめの人:収入が安定し、ポイントを最大化したい人。メルカードやPayPayカードが年会費無料で満足度高。信用を積みたい社会人・大学生にも最適。
- デビットカードをおすすめの人:収入管理が苦手、初学者、個人事業主。ネット銀行のデビットで口座開設不要級の利便性。
- 本当の勝ちパターン:クレジット+デビット併用。クレジットでポイント&分割、デビットで日常即引き落とし。生活費の半分をクレジットに回す金融家のアドバイス通り、2026年もこの戦略が資産形成に強い。
【クレジット と デビット の 違い】に関するよくある質問(FAQ)
Q1:クレジットカードとデビットカードの最大の違いは?
A1:クレジットは後払い(審査あり)、デビットは即引き落とし(審査ほぼ不要)。これだけでメリット・デメリットが180度違う。
Q2:2026年現在、どちらの審査が厳しい?
A2:クレジットカードの方が厳格。収入・信用情報が必要で、通過率は60-70%前後。デビットカードは口座開設でほぼ即OK。
Q3:ポイント還元でどっちがお得?
A3:クレジットカードが圧倒的。1〜10%還元可能。デビットは0.5%前後と低めだが、即管理が魅力。
Q4:海外旅行ではクレジットカードがおすすめ?
A4:はい。保険充実+デポジット対応が多い。デビットもVisa対応でOKだが、手数料3%前後がかかるケースあり。
まとめ:今後の動向と失敗しないための判断基準
2026年、日本のカッシュレス決済は「クレジット+デビット」の二刀流が主流に。オリコン調査でも年会費無料クレジットカードの満足度が1位を独占し、デビットカードは「使い過ぎ防止」の実用性で着実にシェアを伸ばしている。
失敗しない選び方はシンプル:自分の収入管理力と生活スタイルを把握する。長期的に信用を積みたいならクレジット、即安心したいならデビット——この2枚を使い分ければ、2026年以降も安心・お得な決済ライフが手に入る。まずは自分の口座でデビットカードを試してみて、ポイント還元率と管理のしやすさで判断するのがベストだ。
関連:ニットとセーターの違い|アメフトとラグビーの違い|m と s の違い